
होम लोन के साथ इंश्योरेंस खरीदने का दबाव! बैंक और NBFC की क्रॉस-सेलिंग पर RBI की सख्ती, फिर भी ग्राहक क्यों हो रहे परेशान?
नई दिल्ली | Samachaar Today | बिजनेस डेस्क
अपना घर खरीदना हर मध्यमवर्गीय परिवार का बड़ा सपना होता है। वर्षों की बचत, डाउन पेमेंट और लंबी EMI की जिम्मेदारी उठाकर जब कोई व्यक्ति होम लोन लेने बैंक या हाउसिंग फाइनेंस कंपनी के पास पहुंचता है, तो उसकी प्राथमिकता होती है कि जल्द से जल्द लोन मंजूर हो और वह अपने घर में प्रवेश कर सके। लेकिन कई ग्राहकों के लिए होम लोन की प्रक्रिया के अंतिम चरण में एक और खर्च सामने आ जाता है—इंश्योरेंस पॉलिसी।
अपना घर खरीदना हर मध्यमवर्गीय परिवार का बड़ा सपना होता है। वर्षों की बचत, डाउन पेमेंट और लंबी EMI की जिम्मेदारी उठाकर जब कोई व्यक्ति होम लोन लेने बैंक या हाउसिंग फाइनेंस कंपनी के पास पहुंचता है, तो उसकी प्राथमिकता होती है कि जल्द से जल्द लोन मंजूर हो और वह अपने घर में प्रवेश कर सके। लेकिन कई ग्राहकों के लिए होम लोन की प्रक्रिया के अंतिम चरण में एक और खर्च सामने आ जाता है—इंश्योरेंस पॉलिसी।
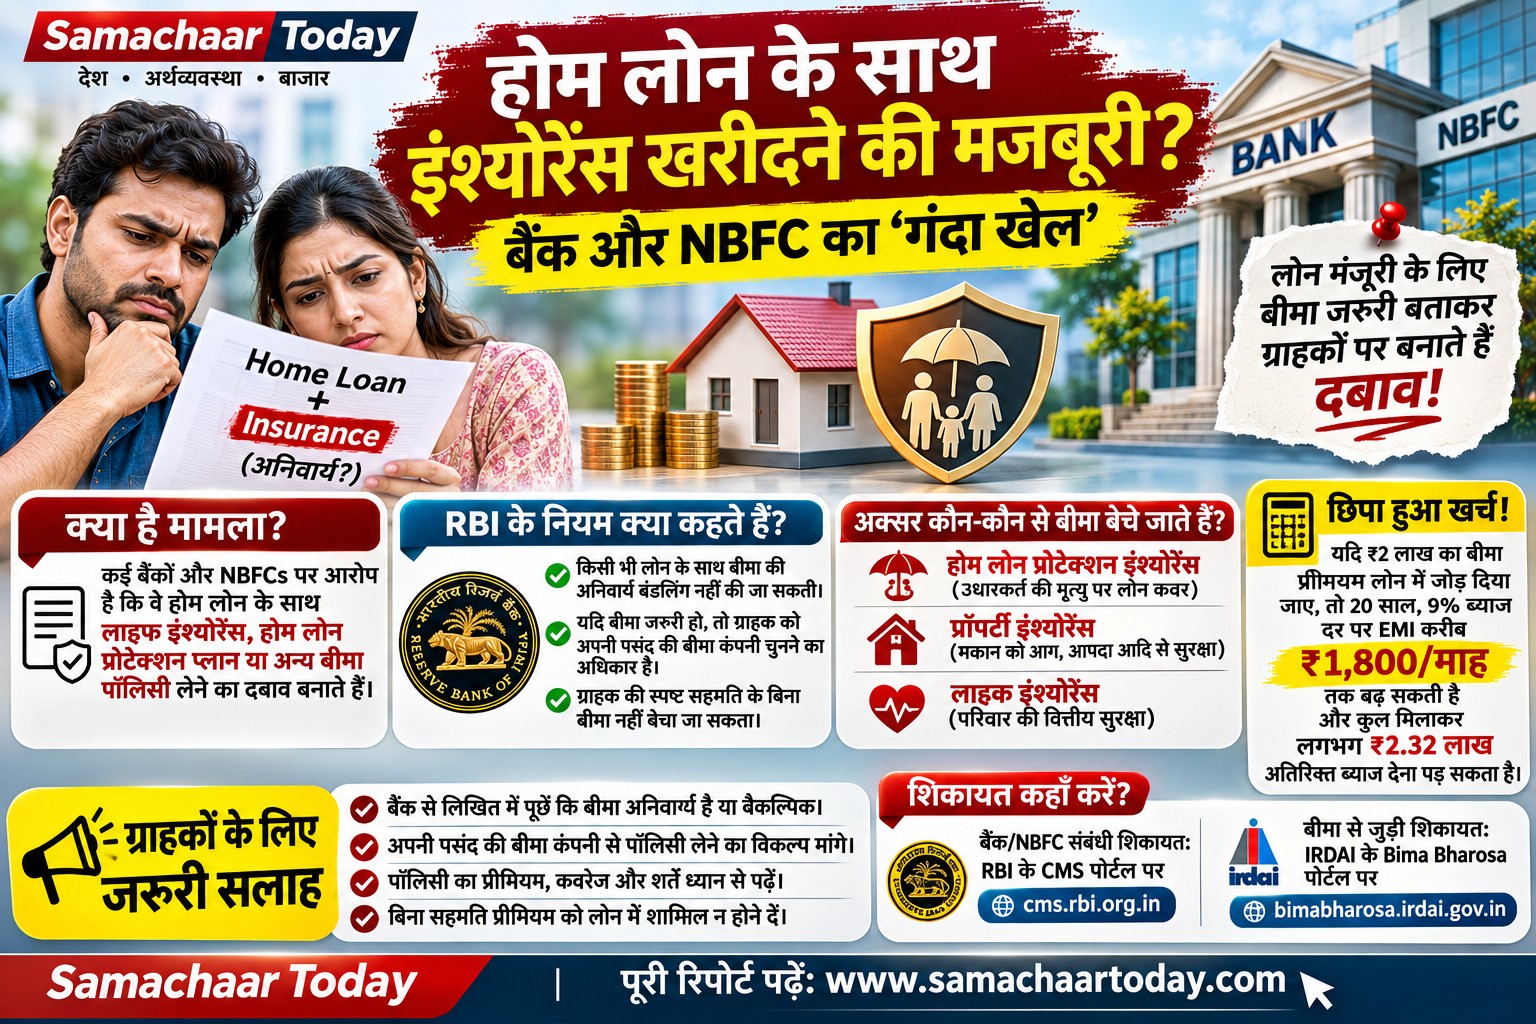
कई ग्राहकों की शिकायत रहती है कि बैंक या NBFC के अधिकारी होम लोन के साथ लाइफ इंश्योरेंस, होम लोन प्रोटेक्शन प्लान या अन्य बीमा पॉलिसी लेने का दबाव बनाते हैं। कहीं इसे लोन की सुरक्षा बताया जाता है, तो कहीं ग्राहक को यह संकेत दिया जाता है कि इंश्योरेंस लेने से लोन की मंजूरी और वितरण आसान हो जाएगा।
सवाल यह है कि क्या घर खरीदने के लिए होम लोन लेना अब पर्याप्त नहीं है? क्या ग्राहक को अपनी इच्छा के विरुद्ध अतिरिक्त बीमा भी खरीदना पड़ेगा? और सबसे महत्वपूर्ण, क्या बैंक या NBFC को ऐसा करने का अधिकार है?
RBI के नियम क्या कहते हैं? ग्राहकों को जानना चाहिए अपना अधिकार
भारतीय रिजर्व बैंक ने बैंकों के लिए वित्तीय उत्पादों की जबरन बिक्री और अनिवार्य बंडलिंग पर स्पष्ट प्रतिबंध लगाए हैं।
27 जुलाई 2026 को लोकसभा में पूछे गए एक सवाल के लिखित जवाब में वित्त मंत्रालय ने बताया कि RBI के निर्देशों के अनुसार बैंक अपने किसी उत्पाद या सेवा, जिसमें होम लोन भी शामिल है, के साथ बीमा या अन्य वित्तीय उत्पादों की अनिवार्य बंडलिंग नहीं कर सकते।
सरकार ने यह भी स्पष्ट किया कि यदि बैंक अपने उत्पाद को किसी तीसरे पक्ष के बीमा उत्पाद के साथ जोखिम कम करने के उद्देश्य से जोड़ना आवश्यक समझता है, तो ग्राहक को अपनी पसंद के किसी भी बीमा सेवा प्रदाता से वह पॉलिसी खरीदने का विकल्प दिया जाना चाहिए।
यानी बैंक का किसी बीमा कंपनी के साथ व्यावसायिक समझौता होना ग्राहक की स्वतंत्रता समाप्त नहीं करता।
यह जानकारी लोकसभा में वित्त मंत्रालय के आधिकारिक जवाब में दर्ज है। https://sansad.in/getFile/lsapps/loksabhaquestions/annex/188/AU1257_OCGtQb.pdf
NBFC पर भी RBI की सख्ती, बिना सहमति नहीं बेच सकते बीमा
यह नियम केवल बैंकों तक सीमित नहीं है। RBI ने NBFCs के लिए भी Responsible Business Conduct Directions, 2025 के तहत मिस-सेलिंग और जबरन उत्पाद बेचने के खिलाफ प्रावधान किए हैं।
इन निर्देशों के अनुसार:
NBFC अपने किसी उत्पाद के साथ तीसरे पक्ष के उत्पाद की अनिवार्य बंडलिंग नहीं कर सकते।
यदि किसी उत्पाद को जोखिम कम करने के लिए आवश्यक माना जाता है, तो ग्राहक को किसी भी सेवा प्रदाता से उसे खरीदने का विकल्प देना होगा।
ग्राहक की स्पष्ट सहमति के बिना बीमा या किसी अन्य उत्पाद की खरीद का खर्च स्वीकृत लोन से फंड नहीं किया जा सकता।
गलत या अधूरी जानकारी देकर अथवा ग्राहक की स्पष्ट सहमति के बिना उत्पाद बेचना मिस-सेलिंग के दायरे में आ सकता है।
RBI के इन प्रावधानों का उद्देश्य ग्राहकों को दबाव में वित्तीय उत्पाद खरीदने से बचाना है।
स्रोत: RBI – NBFC Responsible Business Conduct Directions, 2025
https://www.rbi.org.in/scripts/NotificationUser.aspx?Id=13493
आखिर होम लोन के साथ कौन-कौन से इंश्योरेंस बेचे जाते हैं?
ग्राहकों को अक्सर अलग-अलग प्रकार की बीमा पॉलिसियों के बीच अंतर नहीं बताया जाता। जबकि इनका उद्देश्य और कवरेज अलग-अलग होता है।
1. होम लोन प्रोटेक्शन इंश्योरेंस
इस पॉलिसी का उद्देश्य निर्धारित परिस्थितियों में उधारकर्ता की मृत्यु होने पर बकाया होम लोन की देनदारी को कवर करना होता है। पॉलिसी की शर्तों के अनुसार कवरेज और भुगतान तय होता है।
2. प्रॉपर्टी इंश्योरेंस
यह मकान को आग, प्राकृतिक आपदा या पॉलिसी में शामिल अन्य जोखिमों से होने वाले नुकसान के विरुद्ध सुरक्षा देता है। चूंकि मकान लोन के बदले गिरवी रखा जाता है, इसलिए ऋणदाता संपत्ति के बीमा की मांग कर सकता है।
3. लाइफ इंश्योरेंस
यह परिवार को बीमित व्यक्ति की मृत्यु की स्थिति में वित्तीय सुरक्षा देता है। इसकी कवरेज, नॉमिनी और भुगतान की शर्तें पॉलिसी के अनुसार निर्धारित होती हैं।
ग्राहकों को यह समझना चाहिए कि प्रॉपर्टी इंश्योरेंस और होम लोन प्रोटेक्शन इंश्योरेंस एक ही चीज नहीं हैं। इसी तरह, बैंक द्वारा सुझाई गई पॉलिसी खरीदना और किसी बीमा की आवश्यकता होना भी अलग-अलग बातें हैं।
लाखों रुपये का प्रीमियम, ऊपर से उस पर भी ब्याज!
इस पूरे मामले का एक आर्थिक पहलू भी है, जिस पर ग्राहक अक्सर ध्यान नहीं देते।
मान लीजिए किसी ग्राहक को होम लोन के साथ ₹2 लाख का इंश्योरेंस खरीदने के लिए कहा जाता है और वह प्रीमियम भी लोन की रकम में जोड़ दिया जाता है।
अब ग्राहक केवल मकान के लिए उधार नहीं चुका रहा, बल्कि बीमा प्रीमियम पर भी ब्याज चुका सकता है।
उदाहरण के तौर पर, यदि ₹2 लाख अतिरिक्त रकम 20 साल के लिए 9 प्रतिशत वार्षिक ब्याज दर पर लोन में शामिल होती है, तो EMI लगभग ₹1,800 प्रति माह बढ़ सकती है। इस रकम पर पूरी अवधि में लगभग ₹2.32 लाख ब्याज भी देना पड़ सकता है।
यह केवल एक उदाहरण है। वास्तविक राशि ब्याज दर, अवधि और भुगतान की शर्तों पर निर्भर करेगी।
यही कारण है कि ग्राहकों को इंश्योरेंस प्रीमियम को अलग से भुगतान करने और लोन में शामिल करने के बीच का अंतर समझना चाहिए।
बैंक और NBFC की कमाई का सवाल: क्या क्रॉस-सेलिंग में ग्राहक हित पीछे छूट रहे हैं?
बैंक और NBFC बीमा कंपनियों के कॉरपोरेट एजेंट या अन्य अनुमत वितरण व्यवस्था के तहत बीमा उत्पाद बेच सकते हैं। इन व्यवस्थाओं में बीमा वितरण से जुड़े व्यावसायिक संबंध भी होते हैं।
लेकिन सवाल तब उठता है जब ग्राहक की वास्तविक जरूरत का आकलन किए बिना उसे पॉलिसी खरीदने के लिए प्रेरित किया जाता है या लोन की मंजूरी को बीमा खरीदने से जोड़ दिया जाता है।
RBI ने NBFC के लिए मिस-सेलिंग रोकने और कर्मचारियों को तीसरे पक्ष के उत्पादों की बिक्री पर प्रत्यक्ष या अप्रत्यक्ष प्रोत्साहन दिए जाने से रोकने के प्रावधान भी किए हैं।
ऐसे में जरूरी है कि वित्तीय संस्थान यह सुनिश्चित करें कि ग्राहक को बीमा की कीमत, कवरेज, अपवाद, प्रीमियम भुगतान और पॉलिसी की शर्तों की पूरी जानकारी दी जाए।
ग्राहक क्या करें? दबाव में पॉलिसी खरीदने से पहले ये कदम उठाएं
यदि होम लोन के साथ आप पर बीमा खरीदने का दबाव बनाया जा रहा है, तो निम्नलिखित कदम उठाएं:
बैंक से लिखित में पूछें कि इंश्योरेंस पॉलिसी लोन की अनिवार्य शर्त है या केवल वैकल्पिक उत्पाद।
यदि बीमा जोखिम कम करने के लिए आवश्यक बताया जा रहा है, तो अपनी पसंद की बीमा कंपनी से पॉलिसी खरीदने का विकल्प मांगें।
बीमा का प्रीमियम, पॉलिसी की अवधि, कवरेज और सभी अपवादों को ध्यान से पढ़ें।
लिखित सहमति के बिना इंश्योरेंस प्रीमियम को होम लोन में शामिल न होने दें।
यदि बिना सहमति पॉलिसी जारी की गई है, तो बैंक या NBFC और संबंधित बीमा कंपनी के पास लिखित शिकायत दर्ज कराएं।
बैंक संबंधी शिकायत का समाधान नहीं होने पर RBI के CMS पोर्टल (https://cms.rbi.org.in) का उपयोग किया जा सकता है। बीमा संबंधी शिकायतों के लिए IRDAI के Bima Bharosa पोर्टल (https://bimabharosa.irdai.gov.in) पर शिकायत दर्ज की जा सकती है।
सबसे बड़ा सवाल: घर खरीदने का सपना या वित्तीय उत्पादों की बिक्री का अवसर?
भारत में होम लोन आम परिवारों के लिए दशकों की वित्तीय प्रतिबद्धता है। ग्राहक पहले ही प्रॉपर्टी की कीमत, स्टाम्प ड्यूटी, रजिस्ट्रेशन, प्रोसेसिंग फीस और ब्याज के रूप में बड़ी रकम खर्च करता है।
ऐसे में यदि लोन की प्रक्रिया के दौरान अतिरिक्त बीमा खरीदने का दबाव बनाया जाता है, तो यह ग्राहक के आर्थिक हितों और वित्तीय स्वतंत्रता से जुड़ा गंभीर विषय बन जाता है।
RBI के नियम स्पष्ट हैं कि अनिवार्य बंडलिंग और बिना सहमति उत्पादों की बिक्री स्वीकार्य नहीं है। अब जरूरत इस बात की है कि नियामक इन नियमों के अनुपालन पर प्रभावी निगरानी रखें और ग्राहकों की शिकायतों का समयबद्ध समाधान सुनिश्चित करें।
क्योंकि होम लोन ग्राहक मकान खरीदने के लिए बैंक के पास जाता है, बीमा उत्पादों की बिक्री का लक्ष्य पूरा करने के लिए नहीं।
— Samachaar Today | बिजनेस डेस्क
Tags:#Home Loan Insurance