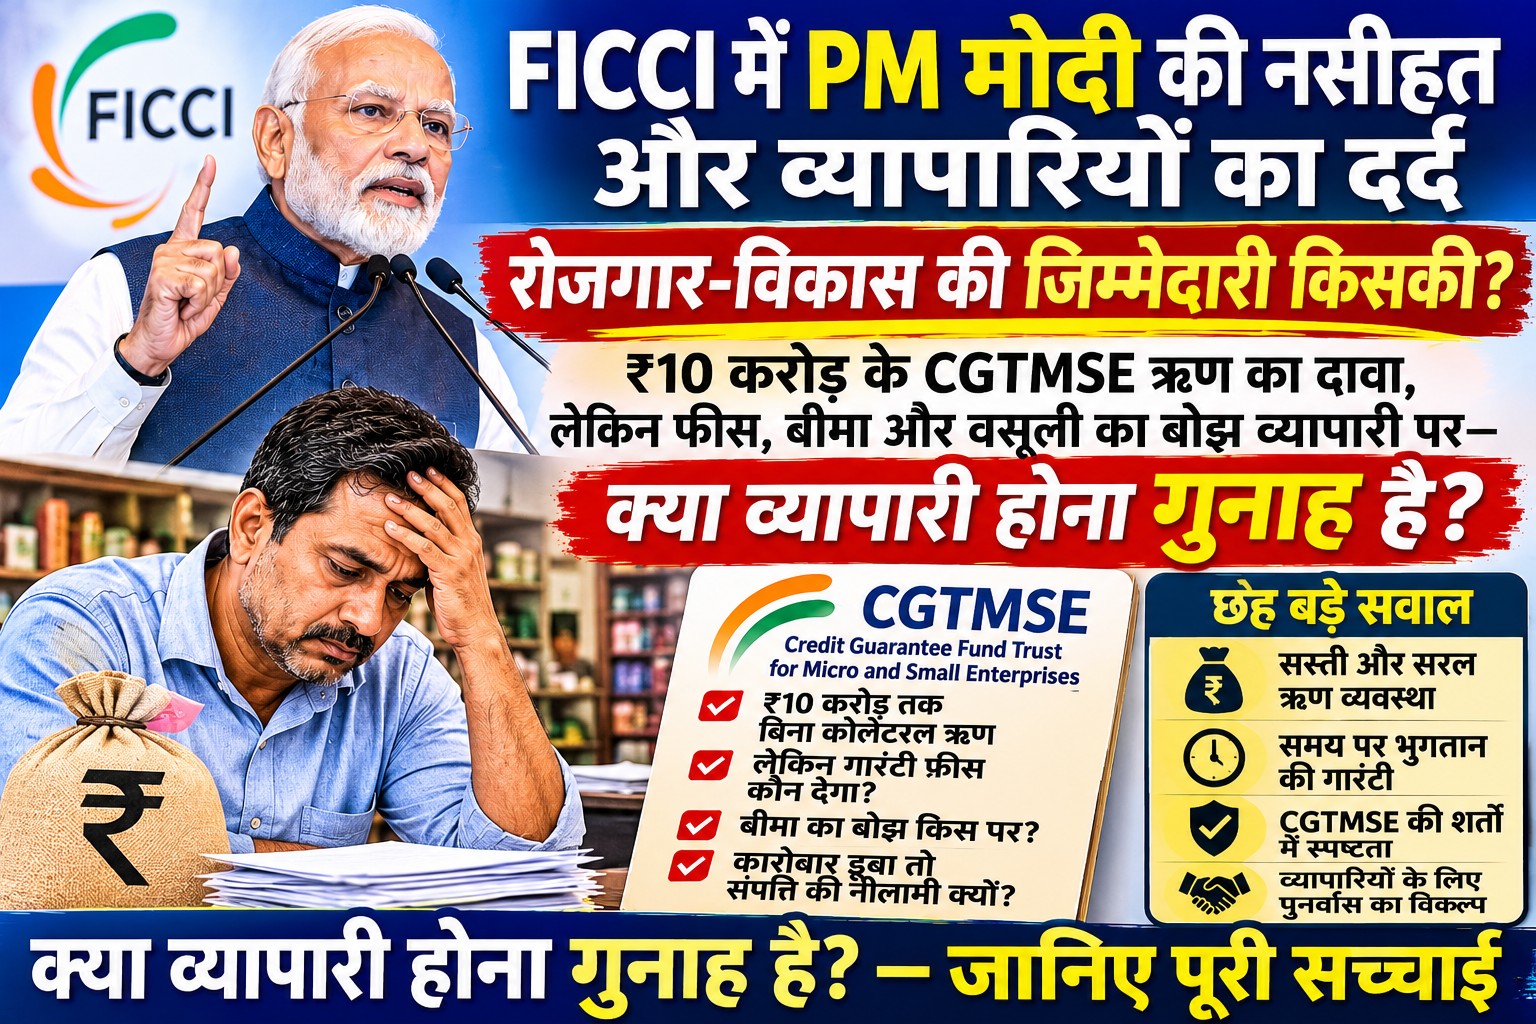
प्रधानमंत्री ने FICCI के मंच से उद्योग जगत से पूछा कि टैक्स में राहत मिलने के बाद कर्मचारियों की सैलरी और रोजगार क्यों नहीं बढ़े? सवाल जायज है, लेकिन देश के छोटे व्यापारियों का सवाल भी कम महत्वपूर्ण नहीं है। जब व्यापारी को कारोबार चलाने के लिए बैंक से पूंजी ही मुश्किल शर्तों पर मिलती है, CGTMSE की गारंटी फीस और बीमा का खर्च भी उसी को उठाना पड़ता है और कारोबार असफल होने पर बैंक वसूली के लिए संपत्ति तक नीलाम कर सकता है, तो उससे रोजगार और विकास की कितनी उम्मीद की जाए? नई दिल्ली में 19 नवंबर 2026 को FICCI के शताब्दी समारोह में प्रधानमंत्री नरेंद्र मोदी ने उद्योग जगत के सामने कई सवाल रखे। उन्होंने कहा कि सरकार ने कॉर्पोरेट टैक्स की मूल दर 30 प्रतिशत से घटाकर 22 प्रतिशत की, व्यक्तिगत आयकर में भी राहत दी और कारोबार के लिए अनुकूल माहौल बनाने की कोशिश की। इसके बावजूद कंपनियों ने कर्मचारियों की सैलरी और रोजगार बढ़ाने के लिए क्या किया? प्रधानमंत्री ने उद्योग जगत से उत्पादों की गुणवत्ता सुधारने, घरेलू बाजार के भरोसे बैठे रहने के बजाय वैश्विक बाजार में प्रतिस्पर्धा करने और देश के विकास में अधिक योगदान देने की अपील की। <Cite refs={["turn825175search1","turn825175search3"]}/> प्रधानमंत्री की बात बड़े उद्योगों के संदर्भ में थी। लेकिन इसी आर्थिक व्यवस्था का एक बड़ा हिस्सा छोटे व्यापारी, दुकानदार, वितरक, थोक कारोबारी और छोटे निर्माता भी हैं। ये लोग भी रोजगार देते हैं, टैक्स चुकाते हैं, बाजार में मांग और आपूर्ति का संतुलन बनाए रखते हैं और बड़े उद्योगों के उत्पादों को अंतिम ग्राहक तक पहुंचाते हैं। ऐसे में सवाल उठता है कि जब बड़े उद्योगों से रोजगार और विकास में योगदान मांगा जा रहा है, तब छोटे व्यापारियों के लिए कारोबार चलाने की परिस्थितियों पर चर्चा क्यों नहीं होती? क्या व्यापारी से केवल रोजगार पैदा करने, टैक्स देने और बैंक का ब्याज चुकाने की अपेक्षा की जाएगी? क्या उसे सस्ती पूंजी, भुगतान की सुरक्षा और कारोबार असफल होने पर दोबारा खड़े होने का अवसर भी मिलेगा? ₹10 करोड़ तक बिना कोलेटरल ऋण: कागज पर राहत, बैंक की मेज पर कितनी वास्तविकता? सरकार ने सूक्ष्म और लघु उद्यमों को बिना संपत्ति गिरवी रखे ऋण उपलब्ध कराने के उद्देश्य से CGTMSE यानी Credit Guarantee Fund Trust for Micro and Small Enterprises की व्यवस्था बनाई है। 1 अप्रैल 2025 से इस योजना के तहत पात्र ऋणों की गारंटी सीमा ₹5 करोड़ से बढ़ाकर ₹10 करोड़ कर दी गई। इस योजना के तहत बैंक और अन्य पात्र ऋणदाता संस्थाएं उद्यमियों को ऋण देती हैं। CGTMSE उस ऋण पर निर्धारित शर्तों के अनुसार गारंटी कवर उपलब्ध कराता है। यानी CGTMSE सीधे व्यापारी को पैसा नहीं देता, बल्कि बैंक के ऋण जोखिम का एक हिस्सा कवर करता है। <Cite refs={["turn825175search42","turn825175search6"]}/> लेकिन जमीनी सवाल यह है कि क्या बैंक वास्तव में छोटे व्यापारियों को बिना अतिरिक्त संपत्ति गिरवी रखे ऋण दे रहे हैं? राज्यसभा की उद्योग संबंधी संसदीय स्थायी समिति की 333वीं रिपोर्ट में इस मुद्दे को गंभीरता से उठाया गया। समिति ने अपने जमीनी संवाद के दौरान पाया कि कुछ बैंक शाखाओं में कोलेटरल की मांग जारी है। रिपोर्ट में यह भी उल्लेख किया गया कि CIBIL स्कोर पर अत्यधिक निर्भरता नए और पहली पीढ़ी के उद्यमियों के लिए बाधा बन सकती है। इसके अलावा गारंटी फीस, बैंक चार्ज और बीमा प्रीमियम से ऋण की प्रभावी लागत बढ़ने की बात भी सामने आई। <Cite refs={["turn794090search6","turn794090search3"]}/> यहां सवाल बैंक की जोखिम जांच पर आपत्ति करने का नहीं है। बैंक को ऋण देने से पहले कारोबारी की वित्तीय स्थिति और भुगतान क्षमता देखनी ही चाहिए। सवाल यह है कि जब सरकार ने कोलेटरल-मुक्त ऋण की व्यवस्था बनाई है, तो उसके क्रियान्वयन में अतिरिक्त संपत्ति की मांग और दूसरी सुरक्षा शर्तों को लेकर पारदर्शिता क्यों नहीं है? यदि बैंक किसी पात्र ऋण में अतिरिक्त कोलेटरल मांगता है, तो व्यापारी को इसका लिखित कारण मिलना चाहिए। सरकारी योजना का लाभ केवल विज्ञापन और घोषणाओं तक सीमित नहीं रहना चाहिए। ₹12.39 लाख करोड़ की गारंटी, लेकिन ₹10 करोड़ वाले ऋण का अलग हिसाब कहां? सरकारी जानकारी के अनुसार, 31 दिसंबर 2025 तक CGTMSE ने अपनी स्थापना से कुल 1.35 करोड़ गारंटी जारी की थीं, जिनकी कुल राशि ₹12.39 लाख करोड़ थी। अप्रैल 2025 से प्रति पात्र उधारकर्ता गारंटी की अधिकतम सीमा ₹10 करोड़ कर दी गई थी। <Cite refs={["turn794090search3","turn825175search43"]}/> यह आंकड़ा बड़ा है, लेकिन इसे समझना जरूरी है। ₹12.39 लाख करोड़ का मतलब यह नहीं है कि इतनी राशि ₹10 करोड़ वाली नई सीमा के तहत वितरित हुई। यह CGTMSE की स्थापना से लेकर 31 दिसंबर 2025 तक की कुल गारंटी राशि है। सरकार को यह बताना चाहिए कि 1 अप्रैल 2025 के बाद ₹10 करोड़ की नई सीमा के तहत कितने आवेदन आए, कितने स्वीकृत हुए, कितने ऋण वास्तव में वितरित हुए और कितनी राशि व्यापारियों के खातों तक पहुंची। कितने कारोबारियों को ₹50 लाख तक का ऋण मिला? कितनों को ₹50 लाख से ₹1 करोड़ तक? कितने उद्यमियों को ₹1 करोड़ से ₹5 करोड़ और कितनों को ₹5 करोड़ से ₹10 करोड़ तक का ऋण मिला? इन आंकड़ों के बिना यह समझना मुश्किल है कि ₹10 करोड़ की नई सीमा का लाभ किस आकार के कारोबारियों को मिल रहा है। एक और महत्वपूर्ण अंतर है। वित्त वर्ष 2024-25 में CGTMSE ने लगभग ₹3.06 लाख करोड़ की गारंटी स्वीकृत की थी। यह गारंटी स्वीकृति का आंकड़ा है, इसे सीधे वास्तविक ऋण वितरण नहीं माना जाना चाहिए। दूसरी ओर, RBI के आंकड़ों के आधार पर सरकार ने बताया कि सभी अनुसूचित वाणिज्यिक बैंकों द्वारा MSME क्षेत्र में कुल ऋण वितरण वित्त वर्ष 2024-25 में ₹26.43 लाख करोड़ रहा। यह व्यापक MSME ऋण आंकड़ा है, केवल CGTMSE के तहत वितरित ऋण नहीं। <Cite refs={["turn794090search39","turn794090search5"]}/> व्यापारी का सवाल है कि योजना की सफलता केवल कितनी गारंटी जारी हुई, इससे क्यों मापी जाए? यह भी बताया जाए कि कितने कारोबार इस ऋण से टिके, कितने रोजगार बने और कितने उद्यमी संकट से बाहर निकल पाए। CGTMSE की गारंटी फीस: बैंक जमा करे, लेकिन भुगतान व्यापारी क्यों करे? CGTMSE योजना में Annual Guarantee Fee यानी AGF का प्रावधान है। यह फीस बैंक या पात्र ऋणदाता संस्था CGTMSE को जमा करती है। लेकिन योजना के नियमों में ऋणदाता संस्था को यह फीस अपनी इच्छा से पात्र ऋण लेने वाले उद्यमी से वसूलने की अनुमति भी दी गई है। <Cite refs={["turn825175search41","turn825175search42"]}/> यानी बैंक गारंटी कवर लेता है, फीस CGTMSE को जमा करता है और उस फीस का बोझ व्यापारी पर डाल सकता है। 1 अप्रैल 2025 से लागू मानक वार्षिक गारंटी फीस की दरें ऋण राशि के अनुसार अलग-अलग हैं: ऋण राशि मानक वार्षिक गारंटी फीस ₹10 लाख तक 0.37% ₹10 लाख से ₹50 लाख तक 0.55% ₹50 लाख से ₹1 करोड़ तक 0.60% ₹1 करोड़ से ₹2 करोड़ तक 0.85% ₹2 करोड़ से ₹5 करोड़ तक 1.00% ₹5 करोड़ से ₹8 करोड़ तक 1.10% ₹8 करोड़ से ₹10 करोड़ तक 1.20% ये मानक दरें हैं। विशेष श्रेणियों और लागू जोखिम प्रीमियम के अनुसार वास्तविक दर में बदलाव हो सकता है। फीस पहले वर्ष गारंटी राशि पर और बाद के वर्षों में बकाया राशि पर लगाई जाती है। <Cite refs={["turn825175search42"]}/> अब व्यापारी की परेशानी समझिए। उसे बैंक को ब्याज देना है, प्रोसेसिंग फीस देनी है, दस्तावेजी खर्च उठाना है और कई मामलों में गारंटी फीस भी देनी पड़ सकती है। यदि गारंटी का उद्देश्य बैंक का जोखिम कम करके छोटे कारोबारी तक ऋण पहुंचाना है, तो उसकी लागत का पूरा या बड़ा हिस्सा व्यापारी पर डालना कितना उचित है? व्यापारी मुफ्त ऋण नहीं मांग रहा। वह ब्याज सहित पैसा लौटाने की जिम्मेदारी स्वीकार करता है। उसका सवाल सिर्फ इतना है कि सरकारी गारंटी योजना का लाभ पाने के लिए उसे अतिरिक्त आर्थिक बोझ क्यों उठाना पड़े? बीमा का प्रीमियम भी व्यापारी दे, लेकिन संकट में उसकी सुरक्षा कौन करेगा? संसदीय समिति ने अपनी रिपोर्ट में बैंक चार्ज और बीमा प्रीमियम को MSME ऋण की प्रभावी लागत बढ़ाने वाले कारकों के रूप में दर्ज किया है। यह एक ऐसा मुद्दा है जिस पर बैंकिंग व्यवस्था को स्पष्टता देनी चाहिए। <Cite refs={["turn794090search3"]}/> यह जरूरी नहीं कि हर CGTMSE ऋण के साथ हर तरह का बीमा अनिवार्य हो। बीमा की शर्त ऋण के प्रकार, वित्तपोषित संपत्ति, बैंक की नीति और संबंधित बीमा पॉलिसी पर निर्भर करती है। लेकिन यदि बैंक ऋण के साथ बीमा लेने को कहता है, तो व्यापारी को यह जानकारी मिलनी चाहिए कि बीमा किस जोखिम को कवर करता है, प्रीमियम कितना है, पॉलिसी किस कंपनी की है और दावा किन परिस्थितियों में मिलेगा। व्यापारी का सवाल है कि जब वह बीमा का खर्च उठा रहा है, तो उसे बीमा की वास्तविक सुरक्षा भी समझ में आनी चाहिए। क्या पॉलिसी केवल मशीनरी या संपत्ति को कवर करती है? क्या कारोबारी नुकसान भी कवर होता है? क्या ऋण की पूरी देनदारी बीमा से समाप्त हो जाती है? इन सवालों का जवाब पॉलिसी की शर्तों में होता है, लेकिन ऋण लेने वाले को यह जानकारी अक्सर विस्तार से समझाई नहीं जाती। बीमा का प्रीमियम लेना एक बात है, लेकिन व्यापारी को यह भरोसा देना दूसरी बात है कि संकट के समय उसे वास्तव में कौन-सी सुरक्षा मिलेगी। कारोबार डूबा तो CGTMSE बैंक को सुरक्षा देता है, व्यापारी का कर्ज माफ नहीं करता CGTMSE को लेकर एक बड़ी गलतफहमी यह है कि यदि ऋण गारंटी योजना के तहत लिया गया है और कारोबार असफल हो गया, तो व्यापारी की ऋण देनदारी समाप्त हो जाएगी। वास्तविकता इससे अलग है। CGTMSE की योजना के अनुसार, पात्र डिफॉल्ट की स्थिति में ट्रस्ट बैंक को निर्धारित शर्तों के तहत गारंटी भुगतान कर सकता है। लेकिन बैंक को गारंटी राशि मिलने का अर्थ यह नहीं है कि व्यापारी का पूरा कर्ज माफ हो गया। CGTMSE की योजना में स्पष्ट है कि गारंटी क्लेम का भुगतान होने के बाद भी ऋणदाता संस्था की जिम्मेदारी बकाया ऋण की वसूली करने की बनी रहती है। बैंक को उधारकर्ता से पूरी बकाया राशि की वसूली के अपने अधिकार बनाए रखने होते हैं। <Cite refs={["turn794090search34","turn825175search41"]}/> यानी जिस व्यापारी ने गारंटी फीस दी, ब्याज चुकाया और बीमा का खर्च उठाया, कारोबार असफल होने पर उसके सामने ऋण वसूली की प्रक्रिया फिर भी बनी रह सकती है। यही वह बिंदु है जिस पर सरकार और बैंकिंग व्यवस्था को गंभीरता से विचार करना चाहिए। यदि CGTMSE बैंक के जोखिम को कम करने के लिए है, तो क्या इस योजना में वास्तविक कारोबारी विफलता और जानबूझकर ऋण न चुकाने के बीच कोई प्रभावी अंतर किया जा रहा है? क्या ईमानदार लेकिन असफल व्यापारी को कारोबार दोबारा खड़ा करने का अवसर मिलता है? व्यापारी का कारोबार असफल हुआ तो संपत्ति की नीलामी, लेकिन उसकी मेहनत का क्या? किसी कारोबार का असफल होना हमेशा धोखाधड़ी या जानबूझकर ऋण न चुकाने का मामला नहीं होता। बाजार में मांग कम हो सकती है। बड़े खरीदार भुगतान रोक सकते हैं। सप्लायर माल देना बंद कर सकता है। ब्याज का बोझ बढ़ सकता है। किसी अप्रत्याशित घटना से कारोबार की पूरी आर्थिक गणना बदल सकती है। एक व्यापारी ने दुकान, गोदाम, मशीनरी, कर्मचारियों और सप्लाई चेन में वर्षों की मेहनत लगाई होती है। लेकिन जब कारोबार संकट में आता है, तो बैंक की वसूली प्रक्रिया उसके सामने खड़ी हो सकती है। लागू कानून और ऋण अनुबंध के अनुसार, पात्र मामलों में संपत्ति की जब्ती या नीलामी तक की कार्रवाई हो सकती है। यहां सवाल बैंक के वैध वसूली अधिकार को खत्म करने का नहीं है। सवाल यह है कि क्या हर वास्तविक कारोबारी विफलता का समाधान केवल वसूली और नीलामी है? क्या बैंक को ऐसे मामलों में व्यवहारिक ऋण पुनर्गठन, भुगतान की समय-सीमा बढ़ाने और कारोबार को दोबारा शुरू करने के विकल्पों पर भी गंभीरता से विचार नहीं करना चाहिए? क्या सरकार ऐसी व्यवस्था नहीं बना सकती जिसमें धोखाधड़ी करने वाले और बाजार की परिस्थितियों के कारण नुकसान उठाने वाले उद्यमी के बीच स्पष्ट अंतर किया जाए? व्यापार में नुकसान होना अपराध नहीं है। लेकिन नुकसान के बाद व्यापारी को दोबारा खड़े होने का अवसर न मिलना उद्यमिता के लिए गंभीर चुनौती है। ₹8.1 लाख करोड़ का भुगतान अटका, छोटे व्यापारी की पूंजी कहां से आए? छोटे कारोबारियों की परेशानी सिर्फ बैंक ऋण तक सीमित नहीं है। कई MSME बड़े उद्योगों और संस्थागत खरीदारों को माल और सेवाएं देते हैं, लेकिन उनका भुगतान समय पर नहीं मिलता। आर्थिक सर्वेक्षण 2025-26 के अनुमान के अनुसार, MSME क्षेत्र के लगभग ₹8.1 लाख करोड़ भुगतान अटके हुए थे। MSME Samadhaan पोर्टल पर 2,56,892 आवेदन दर्ज थे, जिनमें ₹55,244.31 करोड़ के भुगतान विवाद शामिल थे। संसदीय समिति ने यह भी बताया कि 15 अक्टूबर 2025 को शुरू हुए Online Dispute Resolution पोर्टल के माध्यम से आठ महीनों में केवल 17 मामलों का निपटारा हुआ था। <Cite refs={["turn794090search0","turn794090search6"]}/> अब एक छोटे व्यापारी की स्थिति समझिए। उसने माल खरीदने के लिए बैंक से ऋण लिया। माल ग्राहक को दे दिया। ग्राहक ने भुगतान रोक दिया। बैंक की EMI की तारीख आ गई। सप्लायर भी अपना पैसा मांग रहा है। कर्मचारी का वेतन देना है और कारोबार चलाने के लिए अगला स्टॉक भी खरीदना है। ऐसी स्थिति में व्यापारी आखिर किसके पास जाए? बड़े खरीदार से पैसा मांगता है तो भुगतान की तारीख आगे बढ़ जाती है। बैंक के पास जाता है तो उसे EMI चुकानी होती है। सरकारी पोर्टल पर शिकायत करता है तो विवाद निपटाने में समय लगता है। यहां सरकार को केवल ऋण उपलब्ध कराने पर नहीं, बल्कि छोटे व्यापारी के भुगतान चक्र को सुरक्षित बनाने पर भी ध्यान देना होगा। प्रधानमंत्री की नसीहत बड़े उद्योगों के लिए, लेकिन छोटे व्यापारी के सवाल भी सुनिए प्रधानमंत्री ने FICCI के मंच से उद्योग जगत को याद दिलाया कि सरकार की ओर से दी गई टैक्स राहत और कारोबारी सुविधाओं का लाभ कर्मचारियों और देश की अर्थव्यवस्था तक पहुंचना चाहिए। उन्होंने भारतीय उद्योग से गुणवत्ता और वैश्विक प्रतिस्पर्धा पर ध्यान देने को भी कहा। <Cite refs={["turn825175search1","turn825175search3"]}/> लेकिन छोटे व्यापारी का सवाल है कि जब उसे ही पर्याप्त कार्यशील पूंजी नहीं मिलेगी, भुगतान अटका रहेगा और ऋण की लागत बढ़ती रहेगी, तो वह रोजगार कैसे बढ़ाएगा? छोटा व्यापारी भी अपने कर्मचारी की सैलरी बढ़ाना चाहता है। वह दुकान का विस्तार करना चाहता है। वह नए लोगों को काम देना चाहता है। वह बेहतर माल और सेवाएं देना चाहता है। लेकिन इसके लिए उसे नियमित नकदी प्रवाह और सस्ती पूंजी चाहिए। बड़े उद्योगों के लिए निवेश और विस्तार की चर्चा होती है, तो छोटे व्यापारियों के लिए ऋण की वास्तविक उपलब्धता, बैंक की जवाबदेही और भुगतान सुरक्षा की चर्चा भी उतनी ही जरूरी है। सरकार और बैंकों से सात सीधे सवाल 1 अप्रैल 2025 से लागू ₹10 करोड़ की CGTMSE सीमा के तहत अब तक कितने आवेदन आए, कितने स्वीकृत हुए और कितने ऋण वास्तव में वितरित हुए? क्या सरकार ₹10 करोड़ की नई सीमा के तहत ऋण वितरण का अलग सार्वजनिक आंकड़ा जारी करेगी? जब CGTMSE का उद्देश्य कोलेटरल-मुक्त ऋण उपलब्ध कराना है, तो बैंक शाखाओं में अतिरिक्त संपत्ति या तीसरे पक्ष की गारंटी मांगने की शिकायतों पर क्या कार्रवाई होगी? CGTMSE की गारंटी फीस बैंक जमा करता है, लेकिन उसे व्यापारी से वसूलने की अनुमति क्यों है? क्या छोटे उद्यमियों के लिए इस लागत को कम करने या सब्सिडी देने की व्यवस्था हो सकती है? ऋण के साथ बीमा प्रीमियम और अन्य शुल्क लेने पर बैंक व्यापारी को उनकी अनिवार्यता, लागत और कवरेज की स्पष्ट जानकारी क्यों न दे? कारोबार की वास्तविक विफलता के मामलों में ऋण पुनर्गठन और पुनर्वास की प्रभावी व्यवस्था क्यों न हो, ताकि हर मामला वसूली और नीलामी तक न पहुंचे? सरकार CGTMSE के तहत कितने कारोबार सफल रहे, कितने NPA बने, कितने बंद हुए और कितने मामलों में गारंटी क्लेम किया गया—इसका सार्वजनिक विवरण कब जारी करेगी? क्या व्यापारी होना गुनाह हो गया है? देश का व्यापारी अपनी पूंजी लगाता है, जोखिम उठाता है, कर्मचारियों को रोजगार देता है, ग्राहकों की जरूरत पूरी करता है और सरकार को टैक्स देता है। वह बैंक से ऋण लेता है तो ब्याज चुकाता है। CGTMSE के तहत ऋण लेता है तो गारंटी फीस का बोझ भी उस पर आ सकता है। बीमा लेता है तो प्रीमियम भी देता है। लेकिन जब बाजार में मंदी आती है, भुगतान अटकता है और कारोबार संकट में पहुंचता है, तो उसके सामने बैंक की वसूली और संपत्ति खोने का खतरा भी खड़ा हो जाता है। ऐसे में व्यापारी का सवाल है कि क्या आर्थिक व्यवस्था में उसकी भूमिका सिर्फ पैसा लगाने, टैक्स देने और हर परिस्थिति में भुगतान करने तक सीमित है? प्रधानमंत्री ने बड़े उद्योगों से पूछा कि टैक्स में राहत के बाद उन्होंने रोजगार और वेतन बढ़ाने के लिए क्या किया। उसी तरह छोटे व्यापारियों की ओर से भी सवाल पूछा जाना चाहिए कि जब सरकार ने बिना कोलेटरल ऋण की योजना बनाई है, तो उसका लाभ कितने कारोबारियों को वास्तव में मिला? जब गारंटी योजना बैंक के जोखिम को कम करती है, तो व्यापारी को उसकी लागत क्यों उठानी पड़ती है? और जब कारोबार असफल होता है, तो उसे दोबारा खड़े होने का अवसर क्यों नहीं मिलता? देश को मजबूत उद्योग चाहिए, लेकिन उद्योग और व्यापार की मजबूत नींव छोटे उद्यमियों के बिना नहीं बन सकती। व्यापारी मुफ्त पैसा नहीं मांग रहा। वह पारदर्शी बैंकिंग व्यवस्था, उचित ब्याज दर, वास्तविक कोलेटरल-मुक्त ऋण, समय पर भुगतान और कारोबार में असफल होने पर न्यायसंगत अवसर मांग रहा है। FICCI के मंच से देश के बड़े उद्योगों को दिया गया संदेश महत्वपूर्ण है। लेकिन देश के छोटे व्यापारियों की आवाज भी नीति निर्माताओं तक पहुंचनी चाहिए। क्योंकि जिस व्यापारी से रोजगार पैदा करने की अपेक्षा है, उसे कारोबार चलाने के लिए पूंजी भी चाहिए। जिस व्यापारी से टैक्स की अपेक्षा है, उसे अपने अटके हुए भुगतान की सुरक्षा भी चाहिए। और जो व्यापारी वर्षों तक मेहनत करके कारोबार खड़ा करता है, उसे संकट के समय दोबारा खड़े होने का रास्ता भी मिलना चाहिए। आखिर सवाल यही है—यदि व्यापारी ब्याज दे, गारंटी फीस दे, बीमा प्रीमियम दे, टैक्स दे और कारोबार असफल होने पर अपनी संपत्ति गंवाने के जोखिम में भी रहे, तो उसके हिस्से की आर्थिक सुरक्षा कहां है? क्या व्यापारी होना गुनाह हो गया है?

RBI ने रेपो रेट 25 बेसिस पॉइंट बढ़ाकर 5.50% कर दिया है। जानिए महंगाई, GDP, होम लोन, कार लोन और EMI पर इस फैसले का क्या असर पड़ेगा।